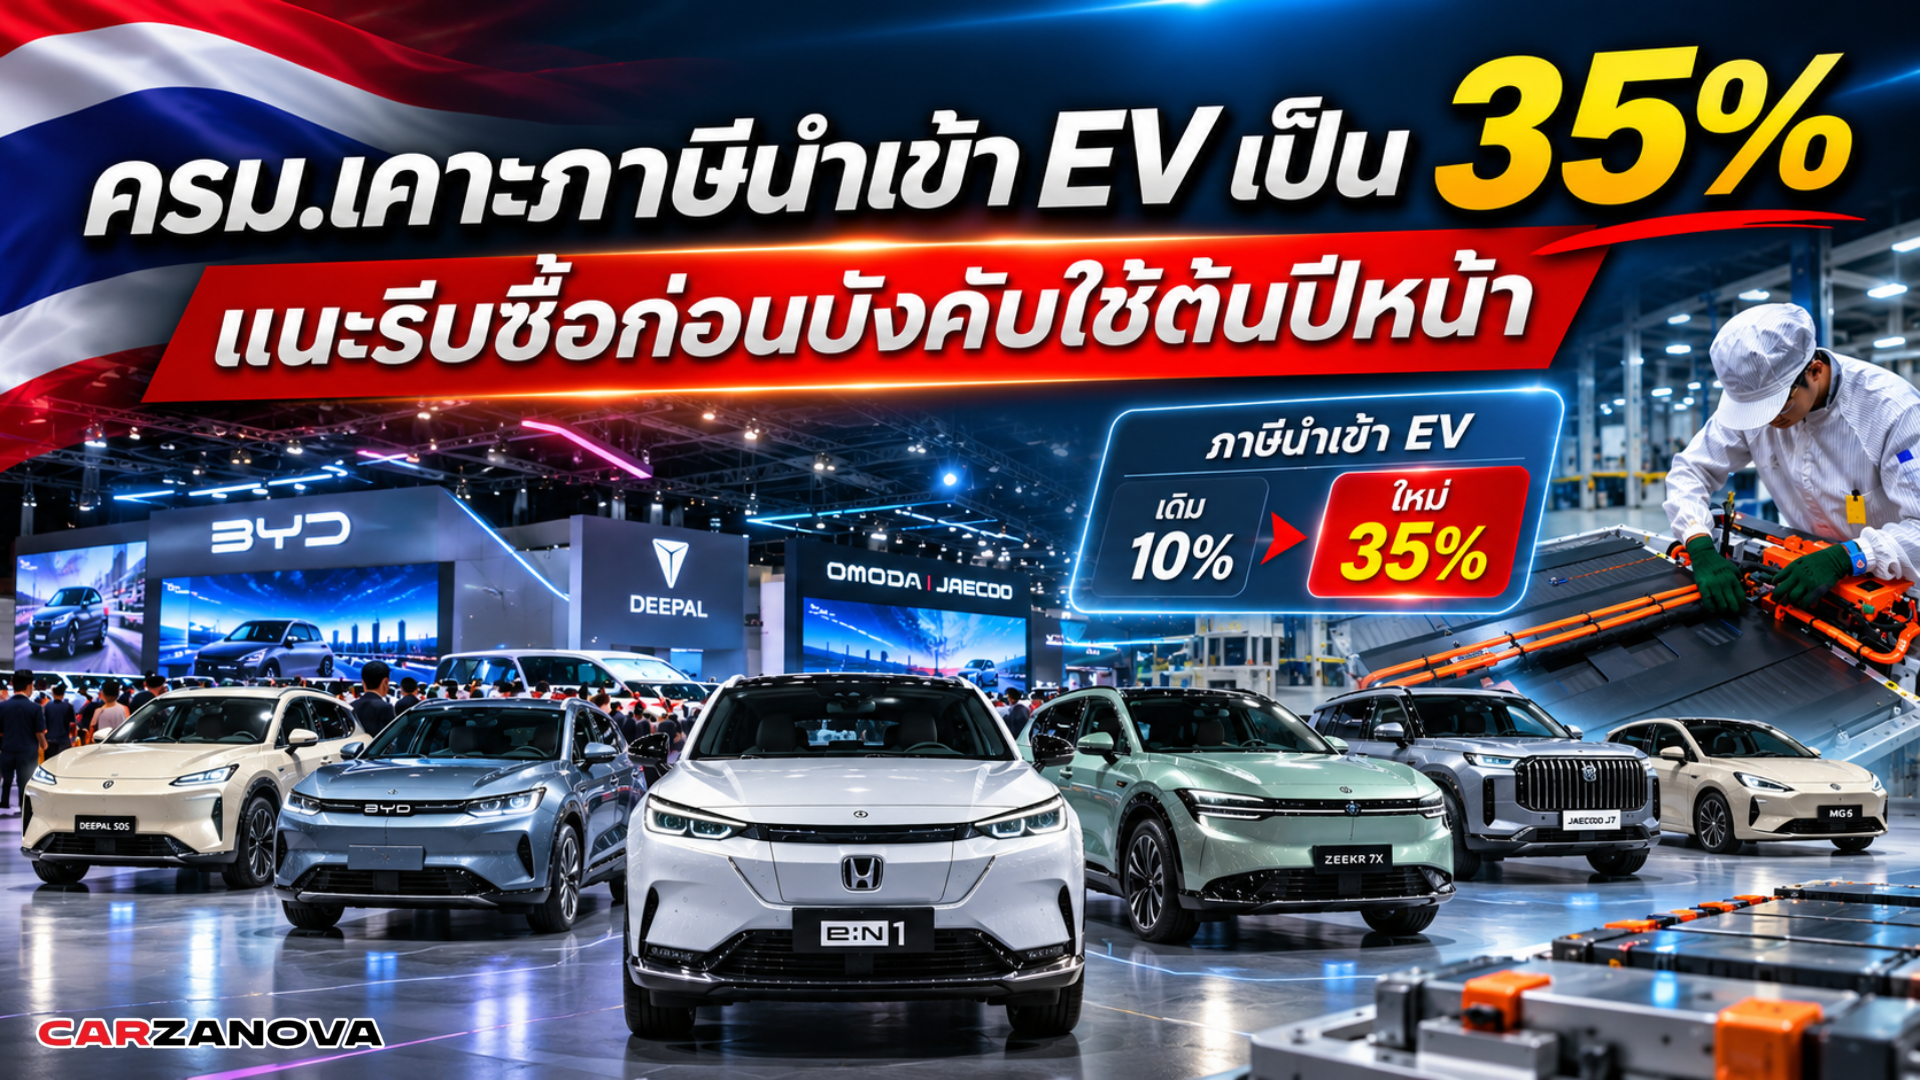

การประชุมคณะรัฐมนตรี (ครม.) สัญจร ที่จังหวัดอุดรธานี มีมติเห็นชอบการปรับโครงสร้างภาษีสรรพสามิตรถยนต์ EV และ EREV ที่นำเข้าจากต่างประเทศเป็น 35% โดย
1. อัตราภาษีใหม่และการเริ่มบังคับใช้ 1 มกราคม 2570 เดิม EV เสีย 10% ปรับเป็น 35% EREV เดิม 15% ปรับเป็น 35%
2. เหตุผลและวัตถุประสงค์หลัก สร้างแรงจูงใจให้ค่ายรถยนต์เข้ามาตั้งโรงงานผลิต และประกอบชิ้นส่วนสำคัญภายในประเทศไทย ปกป้องอุตสาหกรรมในประเทศ ลดการแข่งขันที่รุนแรงจากยานยนต์นำเข้าที่ไม่ได้เข้าร่วมมาตรการส่งเสริมของภาครัฐ ช่วยคุ้มครองและรักษาห่วงโซ่อุปทาน หรือ Supply Chain ของอุตสาหกรรมยานยนต์เดิมในไทย ซึ่งมีการจ้างงานแรงงานไทยจำนวนมาก
3. คงไว้ซึ่งหลักสำคัญ 3 ประการ
– การนำเข้าเพื่อผลักดันและดึงดูดการลงทุน
– ผลักดันไทยให้เป็นศูนย์กลางการผลิตและส่งออกยานยนต์เป็นมิตรต่อสิ่งแวดล้อม
– เพิ่มสัดส่วนการใช้ชิ้นส่วนในประเทศที่มีมูลค่าเพิ่มสูง
4. สิทธิประโยชน์เพิ่มเติม สำหรับนักลงทุนรายใหม่กรมสรรพสามิตจะเข้าเจรจาเพื่อมอบสิทธิประโยชน์ และสิทธิพิเศษเพิ่มเติมสำหรับผู้ที่เข้ามาลงทุนตั้งฐานการผลิตในประเทศไทย
หากประเมินจากภาระภาษีสรรพสามิตที่เพิ่มขึ้นอย่างเดียว ไม่รวมองค์ประกอบอื่น ๆ เช่น ภาษีมหาดไทย ภาษีมูลค่าเพิ่ม หรือส่วนลดกำไรค่ายรถ การปรับขึ้นภาษีสรรพสามิตรถนำเข้าเป็น 35% จะส่งผลต่อ ราคาต้นทุนภาษีที่เพิ่มขึ้นประมาณ 15%-25% ของราคารถยนต์เดิม
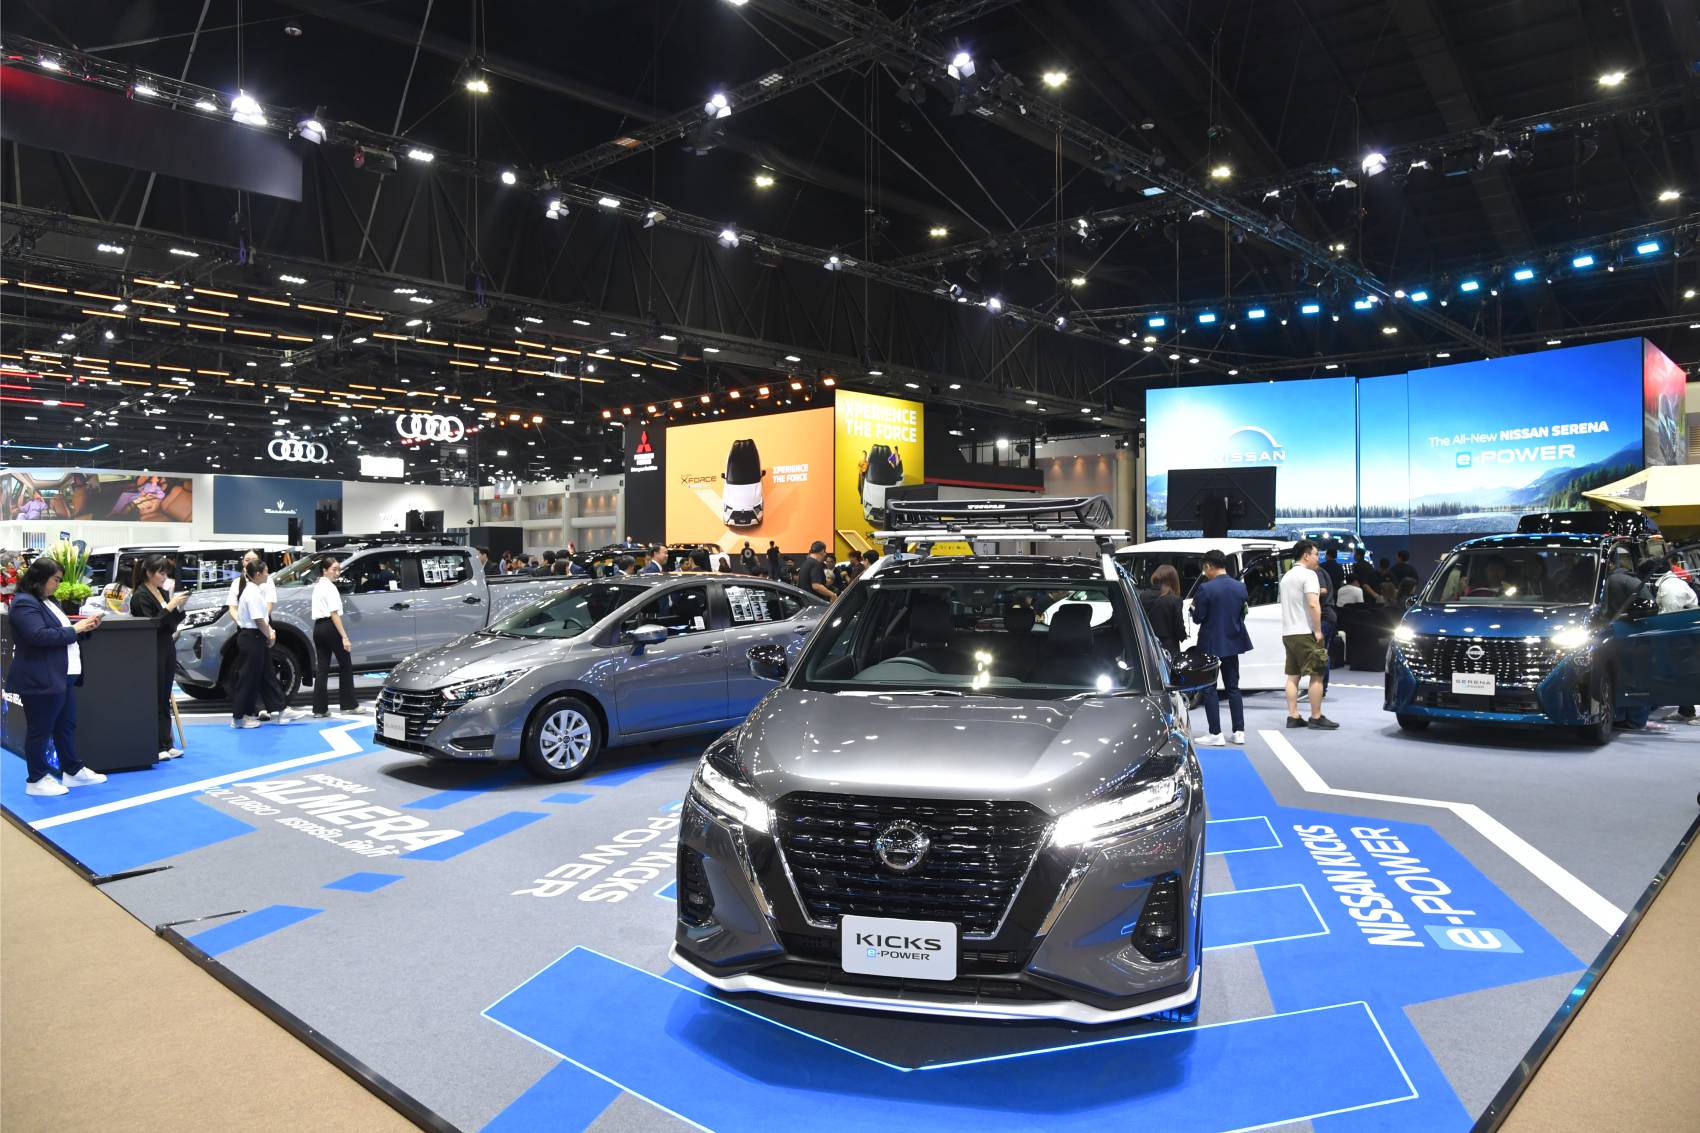
1. ประมาณการต้นทุนที่เพิ่มขึ้นตามประเภทรถ
– รถEV นำเข้าราคา 1,000,000 บาท อาจมีต้นทุนภาษีเพิ่มขึ้นราว 200,000- 250,000 บาท รถนำเข้า REEV ราคา 1,000,000 บาท อาจมีต้นทุนภาษีเพิ่มขึ้นราว 150,000-200,000 บาท
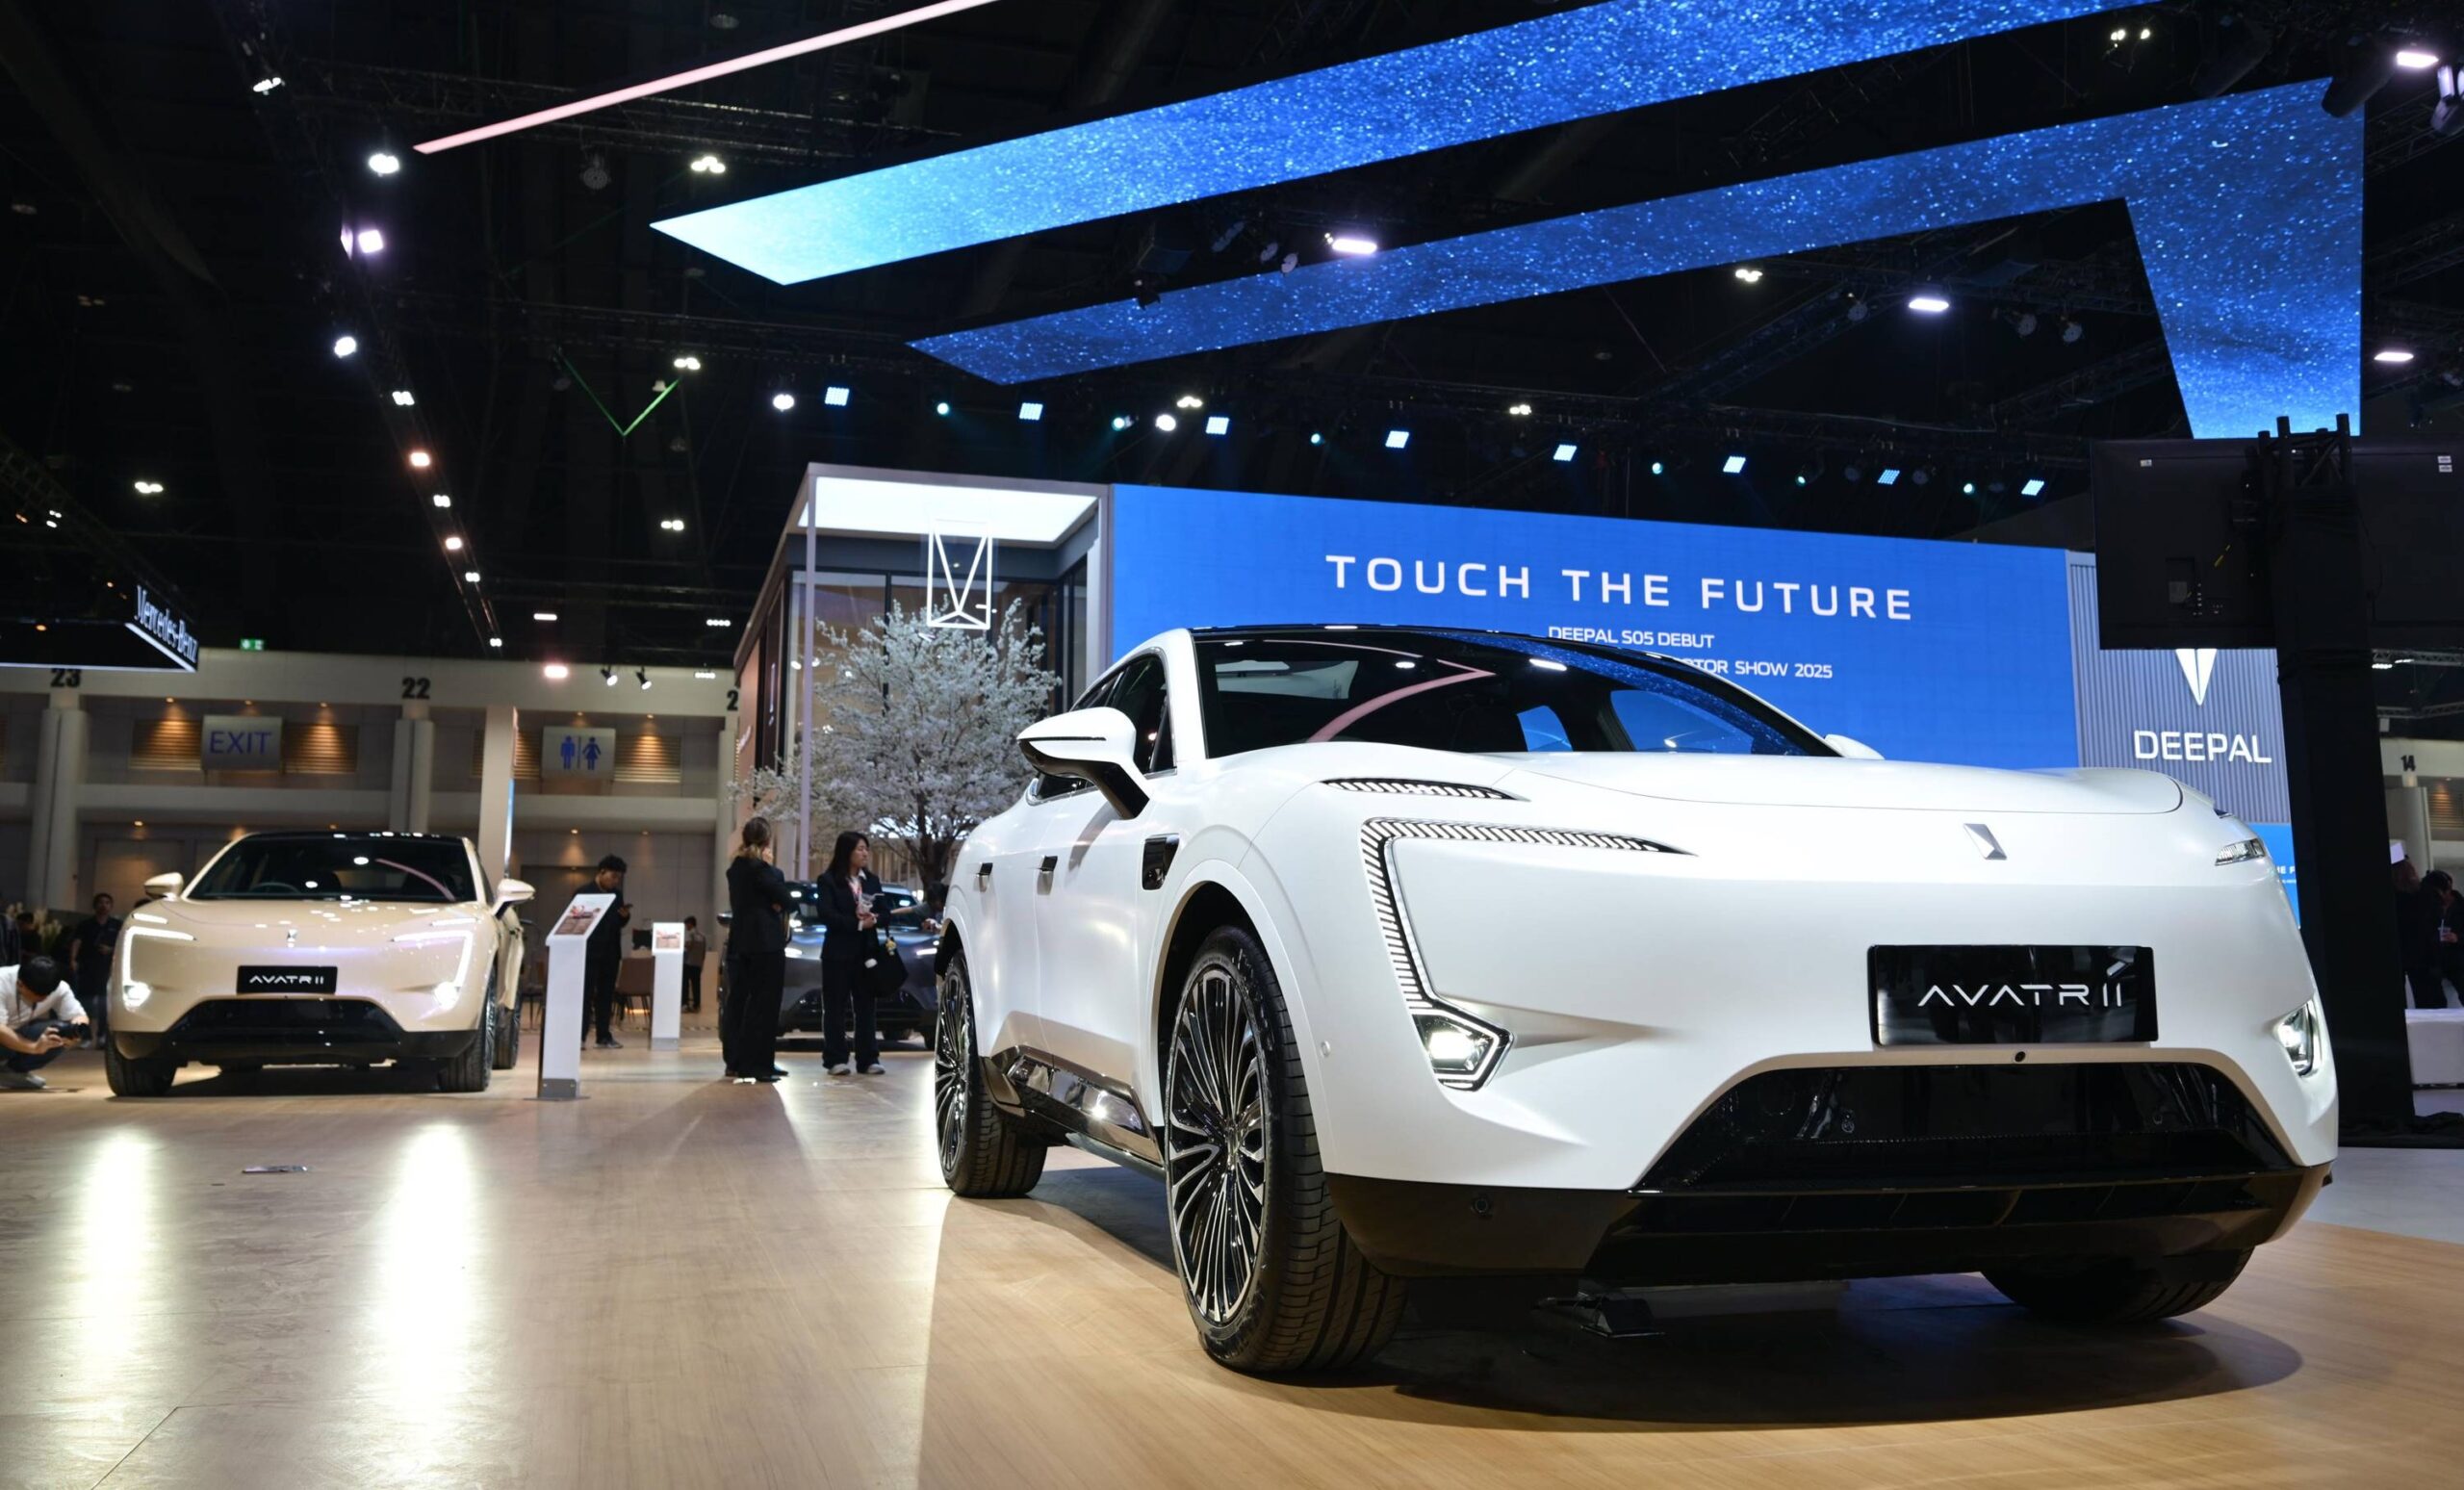
2. ปัจจัยสำคัญราคารถหน้าโชว์รูมจะแพงขึ้นเต็มจำนวนหรือไม่ ในความเป็นจริง ราคาขายปลีกหน้าโชว์รูมอาจไม่ได้ปรับขึ้นเต็ม 20-25% เสมอไป ขึ้นอยู่กับกลยุทธ์ของค่ายรถ อาจแบกรับภาระภาษีบางส่วนไว้เองเพื่อรักษาความสามารถในการแข่งขันในตลาด ดังนั้นช่วงนี้ถึงปลายปีใครที่ต้องการซื้อราคาเดิมต้องรีบซื้อ
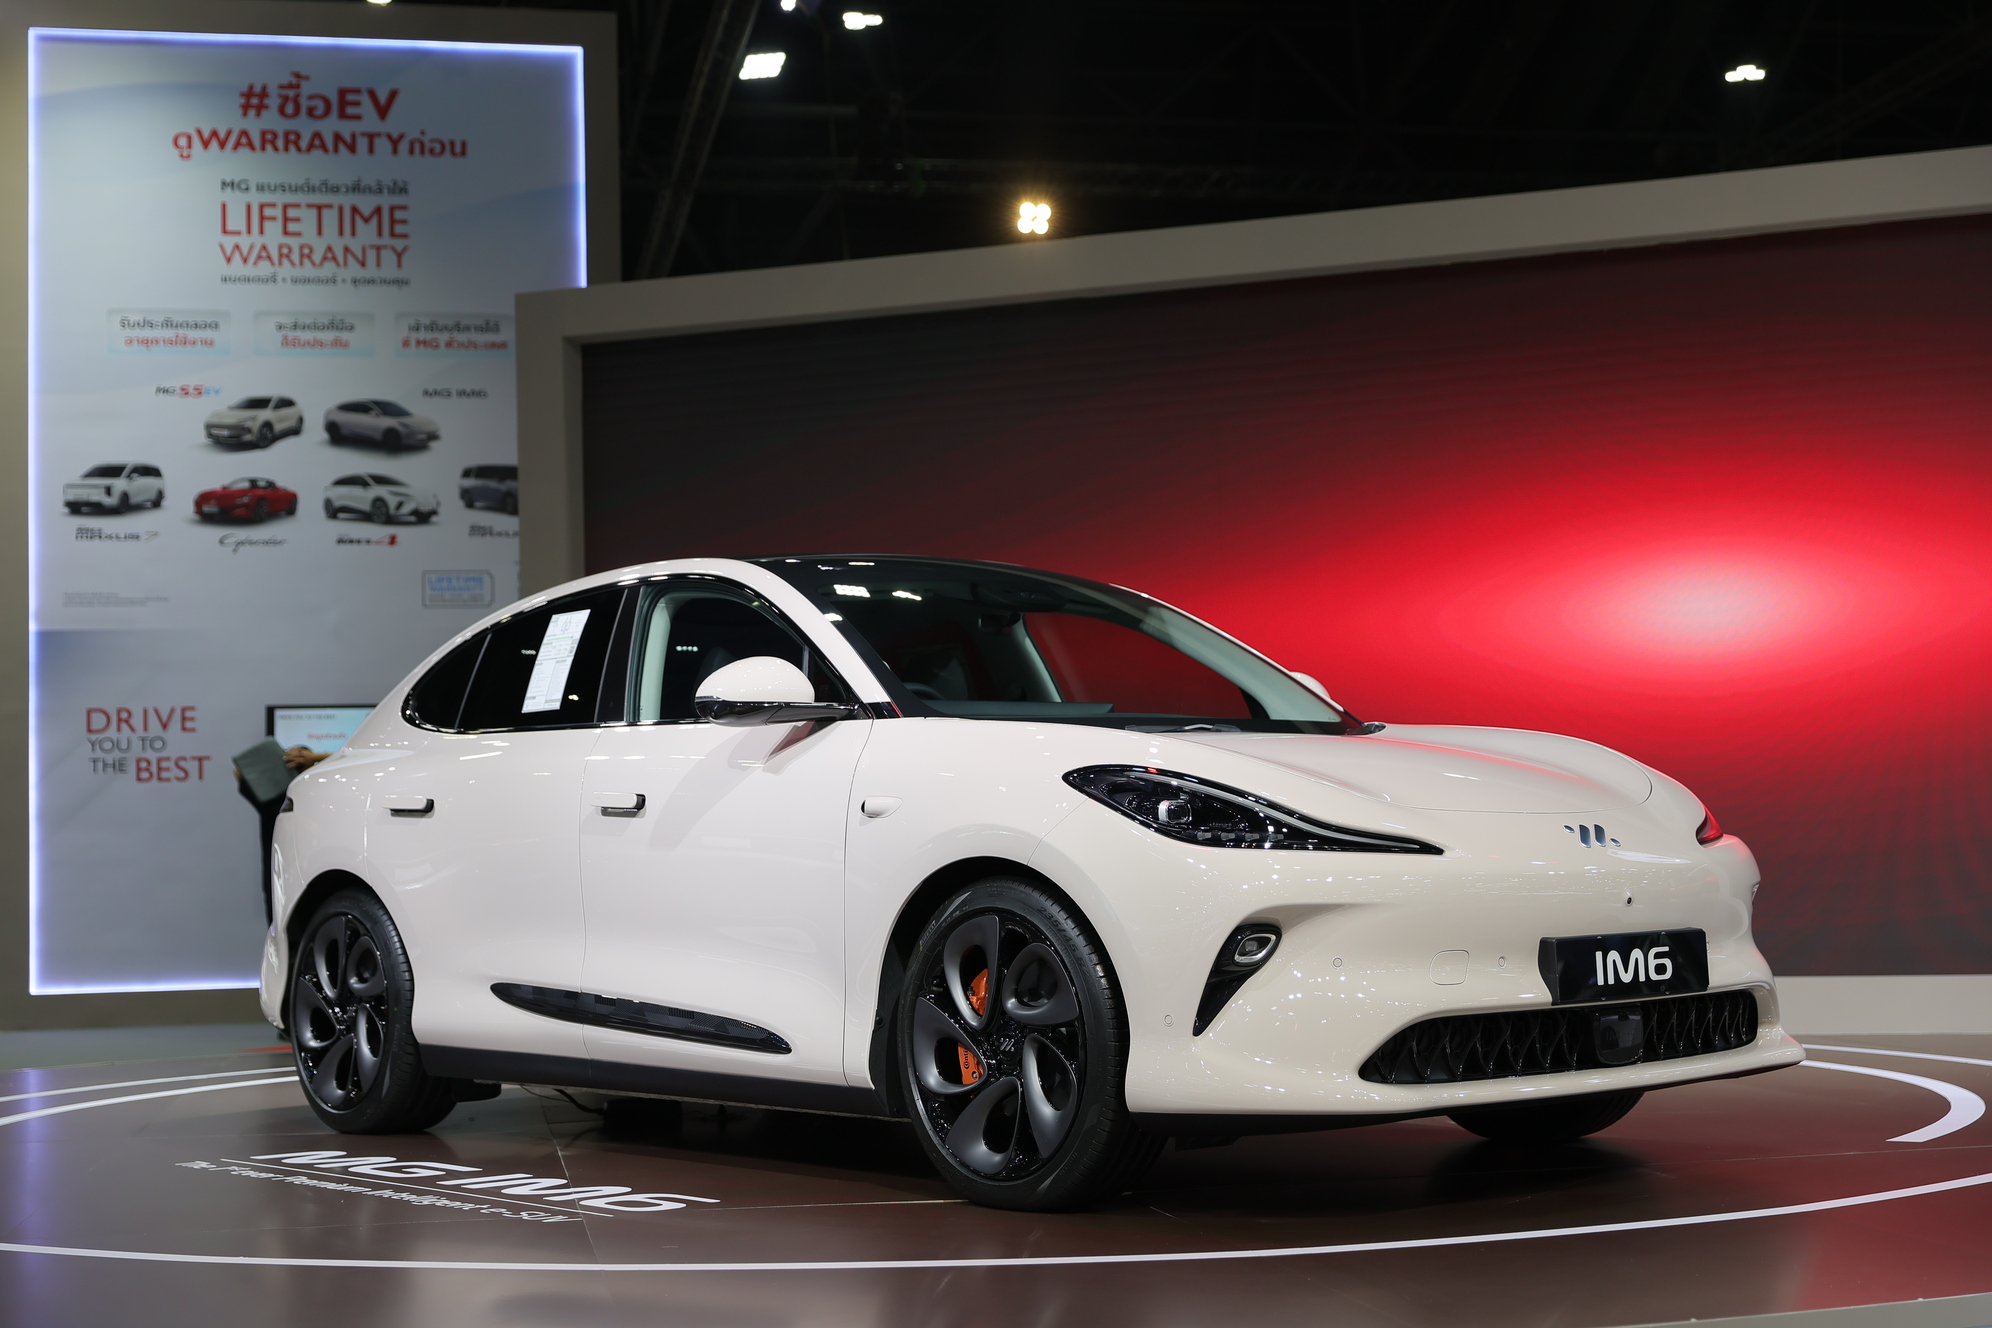
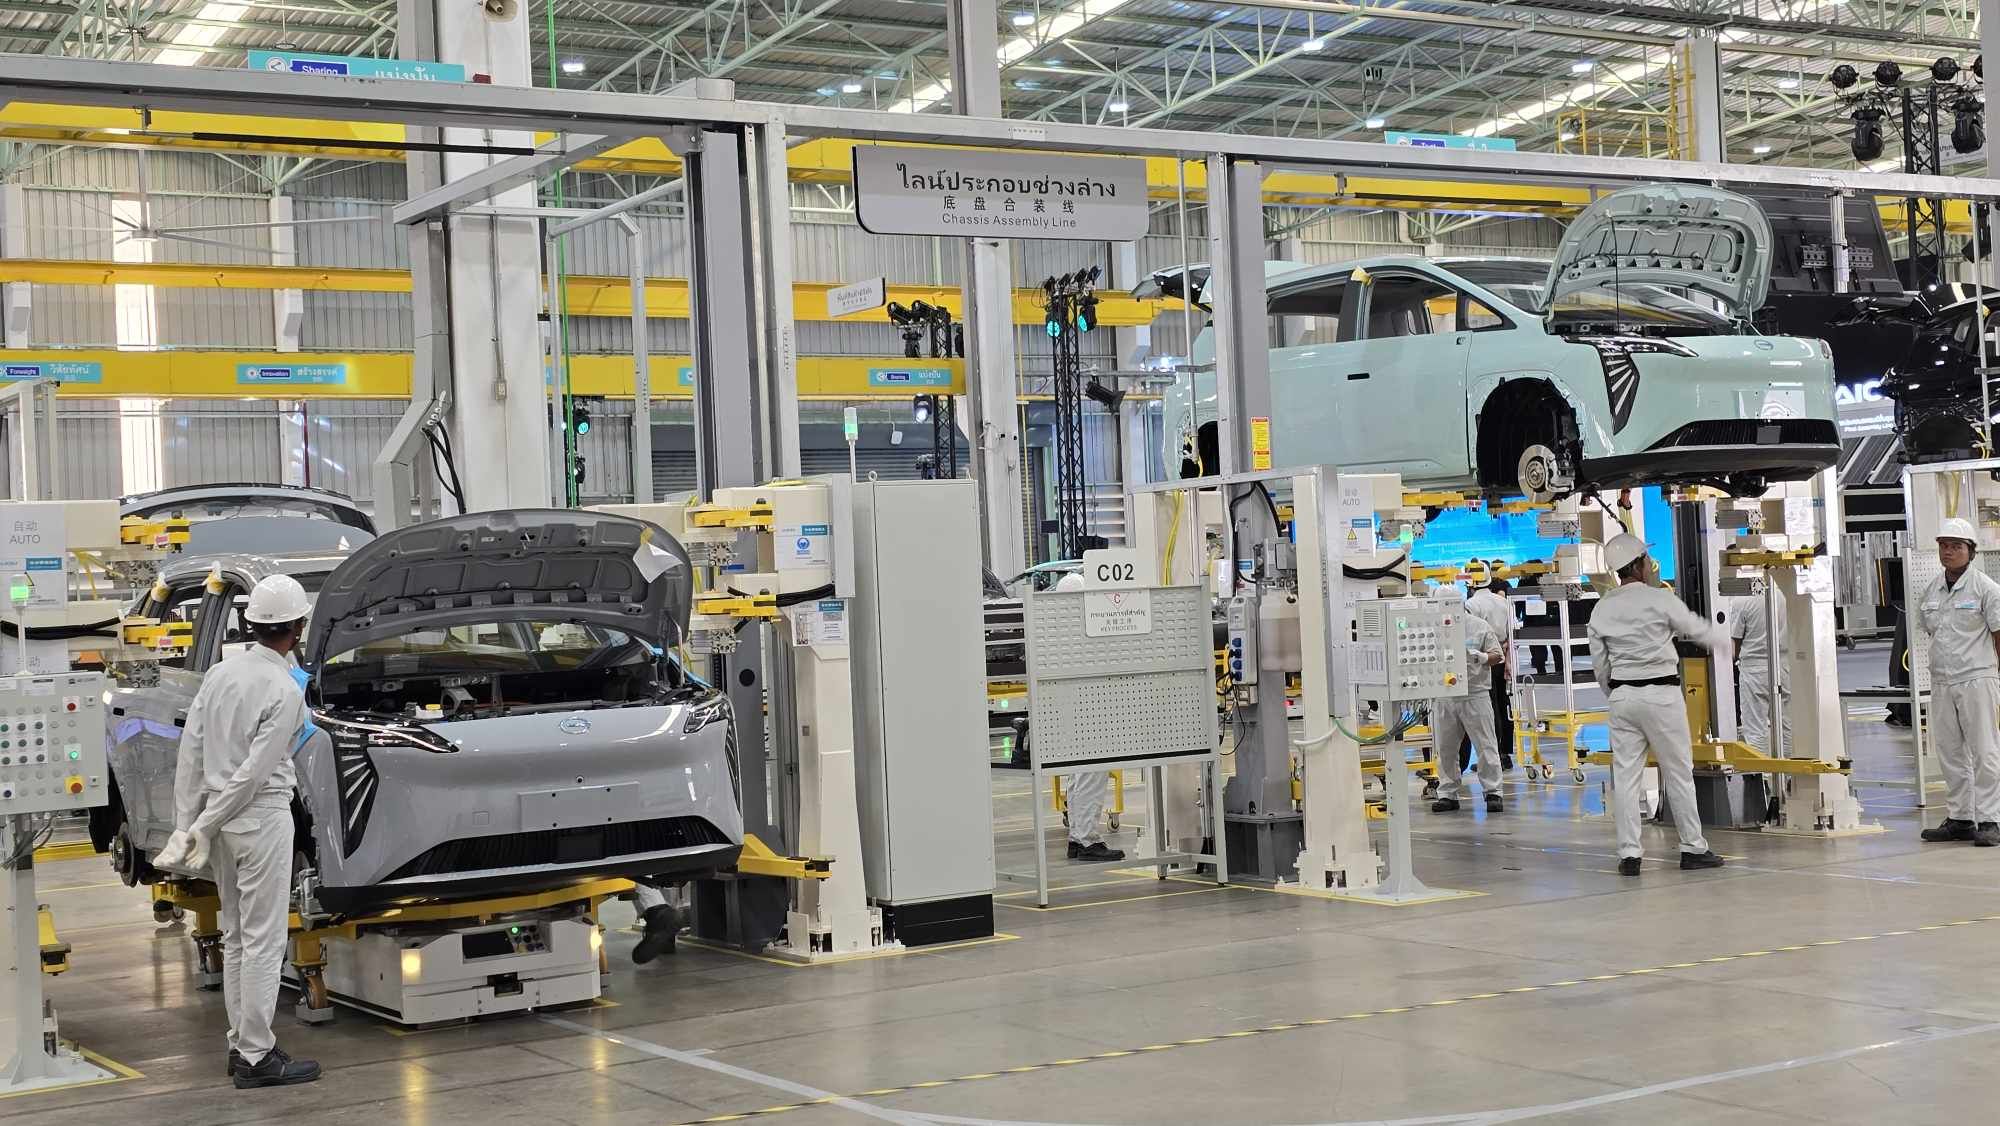
รถ EV ที่ผลิตและประกอบในประเทศไทยจะไม่ได้รับผลกระทบ จากอัตราภาษีนำเข้า 35% นี้ และอาจมีความได้เปรียบด้านราคาแข่งขันในตลาดเพิ่มมากขึ้น